डिजिटल भुगतान की दुनिया में फिर उठी हलचल, आम यूजर के लिए क्या बदलेगा?
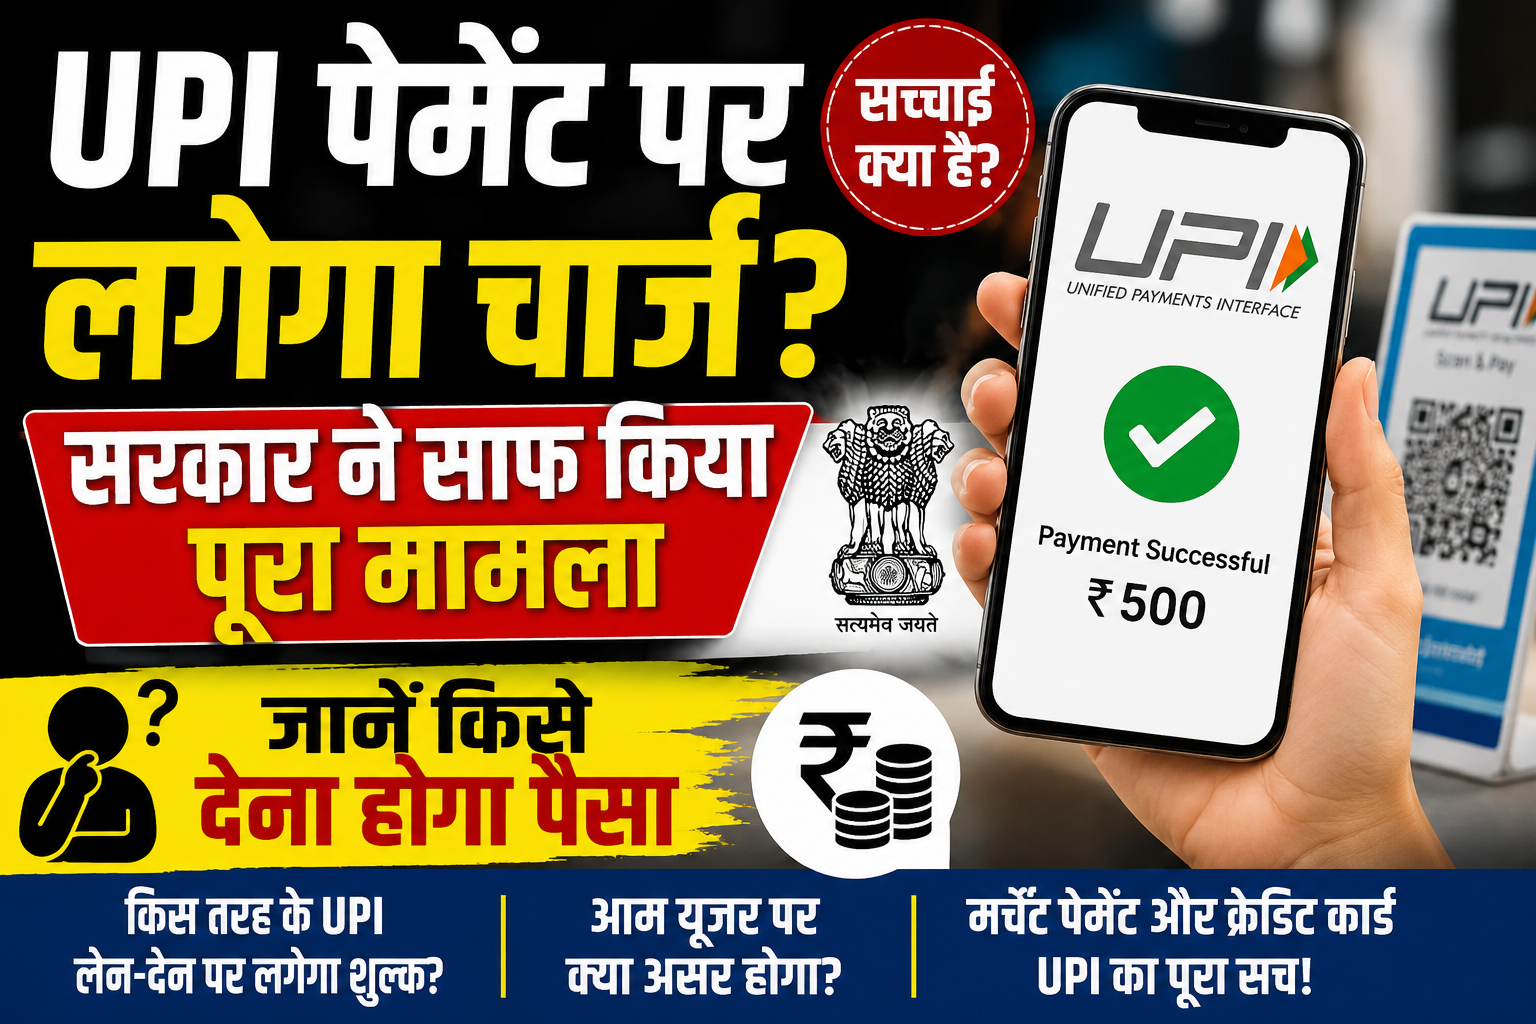
नई दिल्ली। भारत में डिजिटल भुगतान का सबसे लोकप्रिय माध्यम बन चुका UPI एक बार फिर चर्चा में है। सोशल मीडिया से लेकर आम लोगों के बीच यह सवाल तेजी से घूम रहा है कि क्या अब UPI से पैसे भेजने पर चार्ज देना पड़ेगा? अगर ऐसा हुआ तो कितना पैसा देना होगा और यह शुल्क कौन वसूलेगा?
इन सवालों के बीच सरकार की ओर से स्थिति स्पष्ट की गई है। आम तौर पर UPI के जरिए व्यक्ति से व्यक्ति (P2P) भुगतान करने वाले यूजर से कोई शुल्क लेने की व्यवस्था नहीं की गई है। यानी रोजमर्रा में दोस्त, रिश्तेदार या किसी व्यक्ति के बैंक खाते में UPI के जरिए पैसे भेजने पर उपभोक्ता को अलग से चार्ज देने की बात नहीं है।
आखिर चार्ज की चर्चा क्यों शुरू हुई?
UPI लेन-देन का बड़ा हिस्सा छोटे दुकानदारों, ग्राहकों और आम लोगों के बीच होता है। लेकिन हर UPI भुगतान एक जैसा नहीं होता। मर्चेंट पेमेंट, भुगतान का तरीका और इस्तेमाल किए गए इंस्ट्रूमेंट के आधार पर अलग-अलग नियम लागू हो सकते हैं।
खास तौर पर RuPay क्रेडिट कार्ड को UPI से जोड़कर किए जाने वाले कुछ मर्चेंट लेन-देन में इंटरचेंज शुल्क की व्यवस्था चर्चा में रही है। यही शुल्क बाद में सोशल मीडिया पर इस तरह प्रचारित होने लगा कि अब हर UPI पेमेंट पर ग्राहक से पैसा लिया जाएगा।
आम ग्राहक के लिए क्या मतलब?
अगर कोई व्यक्ति अपने बैंक खाते से UPI के जरिए दूसरे व्यक्ति को ₹100, ₹500 या ₹10,000 भेजता है, तो सामान्य UPI भुगतान के लिए ग्राहक से अलग से शुल्क वसूलने की बात नहीं है।
यानी—
UPI से दोस्त को पैसा भेजा → अलग UPI चार्ज नहीं।
परिवार के सदस्य को पैसा भेजा → अलग UPI चार्ज नहीं।
बैंक खाते से सामान्य UPI भुगतान → ग्राहक के लिए कोई सामान्य शुल्क नहीं।
हालांकि, बैंक या भुगतान सेवा प्रदाता की किसी विशेष सेवा के अपने नियम अलग हो सकते हैं।
दुकानदार से UPI पेमेंट पर क्या होगा?
यहां मामला थोड़ा अलग है। किसी दुकान पर QR कोड स्कैन करके भुगतान करने पर ग्राहक को सामान्यतः भुगतान राशि से अधिक कोई अलग UPI शुल्क नहीं देना पड़ता।
लेकिन व्यापारी स्तर पर भुगतान के पीछे अलग-अलग शुल्क और सेटलमेंट व्यवस्था हो सकती है। यही वजह है कि ‘UPI पर चार्ज’ और ‘UPI इस्तेमाल करने वाले ग्राहक से चार्ज’—दोनों को एक ही बात समझना सही नहीं है।
UPI ने बदली भारत की भुगतान व्यवस्था
पिछले कुछ वर्षों में UPI ने भारत के डिजिटल भुगतान की तस्वीर बदल दी है। छोटी चाय की दुकान से लेकर बड़े मॉल तक QR कोड के जरिए भुगतान आम हो चुका है।
सबसे बड़ी खासियत यह है कि ग्राहक को नकद रखने की जरूरत नहीं पड़ती और कुछ सेकंड में भुगतान पूरा हो जाता है।
यही कारण है कि UPI पर किसी भी संभावित शुल्क की खबर सीधे करोड़ों लोगों की जेब और रोजमर्रा के लेन-देन से जुड़ जाती है।
क्या भविष्य में UPI पर शुल्क लग सकता है?
यह सवाल अलग है। भविष्य में नियमों में बदलाव संभव है, लेकिन किसी संभावित बदलाव को मौजूदा नियम समझना सही नहीं होगा। यदि सरकार या संबंधित नियामक शुल्क व्यवस्था में कोई बड़ा परिवर्तन करता है, तो उसकी आधिकारिक घोषणा के बाद ही उसे अंतिम माना जाना चाहिए।
निष्कर्ष
UPI को लेकर फैल रही सबसे बड़ी गलतफहमी यही है कि हर UPI भुगतान पर अब आम ग्राहक से पैसा लिया जाएगा। फिलहाल सामान्य व्यक्ति-से-व्यक्ति UPI भुगतान को लेकर ऐसी सामान्य चार्ज व्यवस्था लागू होने की बात नहीं है।
इसलिए अगली बार जब आपको सोशल मीडिया पर संदेश मिले कि “अब UPI से पैसे भेजने पर हर ट्रांजैक्शन पर चार्ज लगेगा”, तो तुरंत भरोसा करने के बजाय सरकारी या आधिकारिक स्रोत से जानकारी की पुष्टि करना बेहतर होगा।
UPI का सफर जारी है, लेकिन सवाल यही है—क्या डिजिटल भुगतान की सुविधा भविष्य में भी आम आदमी के लिए इतनी ही आसान और किफायती रहेगी?